
حسین کوه زاد
اقتصاد ایران در مقطعی قرار گرفته است که چندین شوک همزمان، توان سیاستگذاری و ظرفیت جذب اقتصاد را تحت فشار قرار دادهاند. از یکسو، جنگ و تشدید تحریمها درآمدهای ارزی، تجارت خارجی، سرمایهگذاری، دسترسی به منابع مالی و امکان انتقال فناوری را محدود کرده و از سوی دیگر، ناترازیهای انباشته در بودجه، نظام بانکی، انرژی، آب و بهرهوری، انعطاف اقتصاد ایران در برابر این شوکها را کاهش داده است.
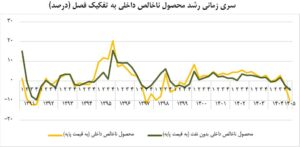
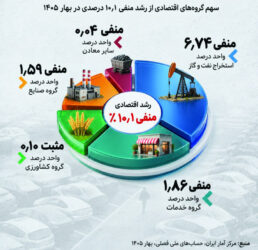
مسئله امروز اقتصاد ایران تنها کاهش تولید یا افزایش تورم نیست؛ مسئله عمیقتر، خطر تبدیل یک شوک کوتاهمدت به فرسایش بلندمدت ظرفیت تولید است. تفاوت مهمی وجود دارد میان اقتصادی که در یک دوره بحرانی رشد آن کاهش مییابد و اقتصادی که در اثر بحران، سرمایهگذاری، نیروی انسانی، بنگاههای مولد و زیرساختهای خود را از دست میدهد. در حالت نخست، با کاهش نااطمینانی امکان بازگشت وجود دارد؛ در حالت دوم، حتی پایان بحران نیز لزوماً به بازگشت سریع اقتصاد منجر نمیشود.
از همین رو، سیاست اقتصادی در شرایط کنونی نباید صرفاً بر کنترل یک متغیر، مانند نرخ ارز یا تورم، متمرکز شود. هدف اصلی باید ایجاد حداقل ثبات در اقتصاد کلان، حفظ ظرفیت عرضه، جلوگیری از تعطیلی گسترده بنگاهها، صیانت از سرمایه انسانی و فراهم کردن مقدمات بازگشت سرمایهگذاری باشد.
مسئله نخست؛ رکود نباید به کاهش ظرفیت تولید تبدیل شود
کاهش تولید در شرایط جنگ و بحران تا حدودی اجتنابناپذیر است. اختلال در حملونقل، کاهش تقاضا، دشواری تأمین مواد اولیه، محدودیت انرژی و افزایش نااطمینانی، فعالیت بنگاهها را تحت تأثیر قرار میدهد. اما آنچه باید بیش از خود رکود مورد توجه سیاستگذار قرار گیرد، جلوگیری از تخریب ظرفیت تولید است.
کارخانهای که به دلیل کمبود مواد اولیه یا انرژی برای مدتی با ظرفیت پایین کار میکند، در صورت عادی شدن شرایط میتواند دوباره به مدار تولید بازگردد. اما اگر تعطیلی طولانی شود، سرمایه در گردش بنگاه از بین برود، نیروی متخصص آن پراکنده شود و بازارهای صادراتی از دست برود، بازگشت به شرایط قبل بسیار دشوارتر خواهد شد.
بنابراین حمایت اقتصادی در دوره بحران نباید به معنای توزیع منابع میان همه بنگاهها باشد. منابع محدود باید به فعالیتهایی اختصاص یابد که از نظر اشتغال، بهرهوری، صادرات و ارتباط با زنجیره تأمین اهمیت بیشتری دارند. حمایت اعتباری، مالیاتی یا ارزی نیز بهتر است مشروط به حفظ ظرفیت تولید و اشتغال باشد تا سیاست حمایتی به ابزاری برای تداوم ناکارآمدی تبدیل نشود.
ارز؛ مسئله فقط نرخ نیست
در اقتصاد ایران، نخستین بازتاب بسیاری از شوکهای خارجی در بازار ارز مشاهده میشود. کاهش عرضه ارز، دشواری انتقال درآمدهای صادراتی، افزایش تقاضای احتیاطی و نگرانی از آینده، همگی میتوانند فشار بر بازار ارز را افزایش دهند. افزایش نرخ ارز نیز بهسرعت از طریق قیمت کالاهای وارداتی، مواد اولیه، کالاهای واسطهای و انتظارات تورمی به سایر بخشهای اقتصاد منتقل میشود.
بنابراین سیاست ارزی نباید تنها به دنبال تثبیت یک عدد مشخص در بازار باشد. مسئله اساسی، مدیریت ذخایر، جریان ورود و خروج ارز و انتظارات فعالان اقتصادی است.
در شرایط محدودیت منابع، ارز باید بیش از گذشته به سمت واردات ضروری و مولد هدایت شود؛ یعنی مواد اولیه، تجهیزات سرمایهای، دارو، نهادههای کشاورزی و کالاهای واسطهای که مستقیماً بر تولید اثر میگذارند. در مقابل، تخصیص منابع ارزی محدود به کالاهای کماولویت، هزینه فرصت بالایی دارد.
همزمان، تعدد نرخهای ارز نیز میتواند به پیچیدهتر شدن نظام تخصیص منابع و افزایش انگیزههای رانتی منجر شود. سیاست ارزی کارآمد الزاماً سیاستی نیست که برای مدت طولانی یک نرخ ثابت را حفظ کند؛ سیاست کارآمد، سیاستی است که مسیر تغییرات نرخ ارز را برای فعالان اقتصادی تا حد امکان قابل پیشبینی کند.
تورم؛ حاصل یک زنجیره بههمپیوسته
تورم در اقتصاد ایران را نمیتوان صرفاً به افزایش نقدینگی یا نرخ ارز نسبت داد. در شرایط فعلی، مجموعهای از عوامل شامل کسری بودجه، رشد پایه پولی و نقدینگی، محدودیت عرضه، افزایش هزینه واردات، اختلال زنجیره تأمین و افزایش انتظارات تورمی، در کنار یکدیگر عمل میکنند.
به همین دلیل، سیاست ضدتورمی بدون هماهنگی میان سیاست مالی، پولی و ارزی نمیتواند نتیجه پایدار ایجاد کند
اگر دولت با کاهش درآمدها و افزایش هزینهها با کسری بودجه مواجه شود و این کسری به منابع بانک مرکزی یا شبکه بانکی منتقل شود، فشار پولی افزایش خواهد یافت. اگر همزمان نرخ ارز نیز افزایش پیدا کند، اقتصاد با یک شوک هزینهای مضاعف روبهرو خواهد شد.
در چنین شرایطی، حتی سیاست پولی انقباضی نیز بدون اصلاح ریشههای کسری بودجه نمیتواند به تنهایی تورم را مهار کند. در عین حال، سیاست ضدتورمی تجارت خارجی؛ کاهش هزینه و افزایش مسیرهای جایگزین
تحریم، هزینه تجارت خارجی ایران را از مسیرهای مختلف افزایش داده است؛ از حملونقل و بیمه گرفته تا انتقال پول، تأمین مالی و استفاده از واسطهها. در نتیجه، حتی در مواردی که امکان صادرات یا واردات وجود دارد، هزینه مبادله میتواند مزیت اقتصادی آن را کاهش دهد.
در این شرایط، توسعه تجارت منطقهای اهمیت بیشتری پیدا میکند. کشورهای همسایه از نظر فاصله جغرافیایی، هزینه حملونقل و امکان ایجاد روابط تجاری بلندمدت، ظرفیت قابل توجهی دارند.
اما صرف همسایگی برای توسعه تجارت کافی نیست. ثبات مقررات صادراتی، تسهیل گمرکی، توسعه زیرساخت حملونقل، کاهش هزینه انتقال پول، استانداردسازی کالاها و ایجاد سازوکارهای پایدار تسویه، پیششرطهای توسعه تجارت هستند.
از سوی دیگر، تنوعبخشی به بازارهای صادراتی باید به عنوان بخشی از مدیریت ریسک اقتصادی دیده شود. هدف فقط افزایش تعداد شرکای تجاری نیست؛ هدف ایجاد شبکهای از بازارها و مسیرهای جایگزین است تا اختلال در یک مسیر یا یک بازار، کل تجارت خارجی را تحت تأثیر قرار ندهد.
سرمایهگذاری؛ قربانی خاموش بحران
یکی از خطرناکترین پیامدهای بحران، کاهش سرمایهگذاری است. در شرایط نااطمینانی، طبیعی است که سرمایهگذار اجرای پروژههای بلندمدت را به تعویق بیندازد. اما تصمیمی که برای یک بنگاه منطقی است، در سطح اقتصاد کلان میتواند به کاهش ظرفیت رشد آینده منجر شود.
کاهش سرمایهگذاری امروز، به معنای کاهش موجودی سرمایه فرداست. از این رو، حتی در شرایط محدودیت منابع باید میان مخارج مصرفی و سرمایهگذاری مولد تفاوت گذاشت. سرمایهگذاری در انرژی، حملونقل، آب، ارتباطات و صنایع صادراتمحور باید در اولویت قرار گیرد؛ زیرا این حوزهها علاوه بر ایجاد تقاضا در کوتاهمدت، ظرفیت عرضه اقتصاد را در بلندمدت افزایش میدهند.
نظام بانکی؛ خطری که نباید به آینده منتقل شود
بانکها در شرایط بحران میتوانند نقش ضربهگیر را برای بنگاهها ایفا کنند، اما خود شبکه بانکی نیز در برابر بحران آسیبپذیر است. کاهش توان بازپرداخت تسهیلات، افزایش مطالبات غیرجاری، کاهش ارزش وثایق و فشار برای تأمین مالی دولت یا بنگاهها میتواند ناترازی بانکها را تشدید کند.
اگر مشکلات بودجهای دولت از طریق شبکه بانکی به آینده منتقل شود، مسئله صرفاً از یک ترازنامه به ترازنامهای دیگر منتقل شده است.
از همین رو، حمایت اعتباری باید با ظرفیت واقعی بانکها متناسب باشد. تأمین سرمایه در گردش بنگاههای فعال و دارای توجیه اقتصادی ضروری است، اما تسهیلات تکلیفی بدون ارزیابی ریسک میتواند هزینه بحران را در سالهای آینده افزایش دهد.
انرژی؛ گلوگاه رشد آینده
حتی پیش از تشدید بحرانهای خارجی، اقتصاد ایران با ناترازی جدی در انرژی مواجه بود. کمبود برق و گاز و فشار بر منابع آب، مستقیماً ظرفیت تولید را محدود میکند.
این مسئله اهمیت ویژهای دارد، زیرا سیاستهای پولی و مالی میتوانند تقاضا را کنترل کنند، اما رشد پایدار بدون افزایش ظرفیت عرضه امکانپذیر نیست.
بنابراین اصلاح ناترازی انرژی نباید صرفاً یک پروژه زیرساختی تلقی شود؛ این مسئله بخشی از استراتژی رشد اقتصادی است. افزایش بهرهوری انرژی، کاهش تلفات شبکه، اصلاح تدریجی قیمتهای نسبی، توسعه انرژیهای تجدیدپذیر و افزایش سرمایهگذاری در شبکه انتقال و توزیع، مجموعهای بههمپیوسته برای کاهش این محدودیت است.
سرمایه انسانی؛ داراییای که بهسادگی جایگزین نمیشود
در بحرانهای اقتصادی معمولاً توجه سیاستگذار به سرمایه فیزیکی معطوف میشود، اما فرسایش سرمایه انسانی میتواند آثار عمیقتری داشته باشد.
اگر نیروی متخصص به دلیل کاهش دستمزد واقعی، نااطمینانی شغلی یا نبود چشمانداز اقتصادی از بخش مولد خارج شود، بازسازی این ظرفیت پس از بحران بسیار دشوار خواهد بود. بنابراین حفظ اشتغال تخصصی و افزایش بهرهوری نیروی کار باید بخشی از سیاست اقتصادی باشد.
اقتصادی که در دوره بحران توانسته نیروی انسانی متخصص خود را حفظ کند، در دوره کاهش تنش و بازگشت سرمایهگذاری، با سرعت بیشتری قادر به افزایش تولید خواهد بود.
حمایت اجتماعی؛ شرط ثبات تقاضا
بحران و تورم، درآمد واقعی خانوارها را کاهش میدهد. اما انتقال کامل هزینه بحران به خانوارها میتواند خود به تشدید رکود منجر شود. کاهش قدرت خرید، تقاضای داخلی را کاهش میدهد؛ کاهش فروش بنگاهها، تولید و اشتغال را تحت فشار قرار میدهد و این چرخه میتواند دوباره درآمد خانوارها را کاهش دهد.
بنابراین حمایت اجتماعی را نباید صرفاً هزینهای رفاهی دانست. در شرایط بحران، حمایت هدفمند میتواند بخشی از سیاست تثبیت اقتصاد کلان باشد.
با این حال، حمایت گسترده و غیرهدفمند هزینه مالی بالایی دارد. منابع محدود باید بیشتر به سمت کالاهای اساسی، دارو، درمان، مسکن و حمایت از درآمد گروههای آسیبپذیر هدایت شود.
بخش خصوصی و مسئله اعتماد
بازگشت اقتصاد به مسیر رشد بدون افزایش سرمایهگذاری بخش خصوصی دشوار است. دولت میتواند زیرساخت ایجاد کند و بخشی از ریسکها را پوشش دهد، اما موتور اصلی سرمایهگذاری مولد باید بنگاهها و سرمایهگذاران باشند.
از این منظر، کاهش نااطمینانی نهادی اهمیت زیادی دارد. ثبات مقررات، شفافیت مالیاتی، تضمین حقوق قراردادها، کاهش مداخلات غیرضروری و پرهیز از تصمیمهای ناگهانی، هزینه سرمایهگذاری را کاهش میدهد.
در اقتصادی که افق تصمیمگیری کوتاه شده است، حتی یک سیاست نسبتاً مطلوب اگر قابل پیشبینی نباشد، ممکن است نتواند سرمایهگذار را به سرمایهگذاری بلندمدت ترغیب کند.
به همین دلیل میتوان گفت پیشبینیپذیری خود یک دارایی اقتصادی است؛ داراییای که در شرایط بحران کمیابتر از همیشه میشود.
روز پس از بحران؛ از هماکنون باید فکر کرد
سیاست اقتصادی نباید صرفاً برای مدیریت امروز طراحی شود. حتی در میانه بحران نیز باید سناریوهای پس از کاهش تنش را در نظر گرفت.
کاهش محدودیتهای خارجی میتواند به افزایش صادرات نفت، آزاد شدن بخشی از منابع ارزی، کاهش هزینه تجارت و افزایش دسترسی به فناوری منجر شود. اما این منابع میتوانند اقتصاد را در دو مسیر متفاوت قرار دهند.
مسیر نخست، افزایش سریع واردات و مصرف و بازگشت به الگوی قبلی است. مسیر دوم، استفاده از منابع آزادشده برای نوسازی صنعتی، توسعه زیرساخت، افزایش ظرفیت تولید و تقویت صادرات است.
تجربه اقتصادی نشان میدهد که تفاوت میان این دو مسیر صرفاً در میزان منابع نیست؛ در نحوه تخصیص منابع است. اگر منابع جدید عمدتاً به مصرف تبدیل شوند، اثر آنها کوتاهمدت خواهد بود. اما اگر به سرمایهگذاری تبدیل شوند، میتوانند ظرفیت بالقوه اقتصاد را افزایش دهند.
بازسازی؛ فرصتی برای اصلاح، نه بازگشت به گذشته
پس از هر بحران، وسوسه بازگشت سریع به شرایط قبل طبیعی است. اما بازسازی اقتصادی نباید صرفاً به معنای جایگزین کردن آنچه از بین رفته است باشد.
اگر زیرساختی نیازمند بازسازی است، فرصت مناسبی برای استفاده از فناوری جدید و افزایش بهرهوری است. اگر یک واحد صنعتی باید نوسازی شود، میتوان کاهش مصرف انرژی و افزایش بهرهوری را در طراحی جدید لحاظ کرد. اگر شبکه حملونقل بازسازی میشود، باید ارتباط آن با کریدورهای تجاری و بازارهای صادراتی نیز مورد توجه قرار گیرد. به این ترتیب، هزینه بازسازی میتواند به سرمایهگذاری توسعهای تبدیل شود.
جمعبندی؛ هدف، فقط عبور از بحران نیست
اقتصاد ایران امروز با یک مسئله چندلایه مواجه است. شوکهای خارجی از یک سو درآمد ارزی، تجارت و سرمایهگذاری را تحت فشار قرار دادهاند و ناترازیهای داخلی از سوی دیگر ظرفیت اقتصاد برای جذب این شوکها را کاهش دادهاند.
در چنین شرایطی، سیاست اقتصادی باید بر چند اولویت متمرکز شود: حفظ ظرفیت تولید و اشتغال، کنترل کسری بودجه، جلوگیری از پولی شدن کسری، مدیریت منابع ارزی، هماهنگی سیاستهای پولی و مالی، حفظ مسیرهای تجارت خارجی، جلوگیری از تشدید ناترازی بانکی، تداوم سرمایهگذاری در انرژی و زیرساخت و حمایت هدفمند از خانوارها.
اما یک اصل باید در مرکز همه این سیاستها قرار گیرد:جلوگیری از تبدیل بحران کوتاهمدت به کاهش دائمی ظرفیت رشد اقتصاد.
در شرایط کنونی شاید انتظار رشدهای بالا واقعبینانه نباشد، اما حفظ بنگاههای مولد، سرمایه انسانی، زیرساختهای حیاتی و حداقل ثبات اقتصاد کلان، دستاورد کوچکی نیست. این عناصر همان سرمایههایی هستند که در دوره پس از بحران، امکان بازگشت اقتصاد به مسیر رشد را فراهم میکنند.
در واقع، مسئله اقتصاد ایران انتخاب میان «ثبات» و «رشد» نیست. ثبات اقتصاد کلان پیششرط رشد پایدار است و رشد نیز بدون حفظ ثبات امکان دوام ندارد.
بنابراین راهبرد اقتصادی را میتوان در سه محور خلاصه کرد: تثبیت اقتصاد کلان، حفظ ظرفیت عرضه و آمادهسازی برای رشد پس از بحران.
جنگ و تحریم میتوانند مسیر اقتصاد را دشوار کنند، اما میزان ماندگاری آثار آنها فقط به شدت شوک خارجی وابسته نیست؛ کیفیت سیاستگذاری داخلی نیز تعیین میکند که یک بحران موقت تا چه اندازه به کاهش سرمایه، تولید و رفاه تبدیل شود.
هدف سیاست اقتصادی نباید صرفاً عبور از امروز باشد. هدف مهمتر آن است که اقتصاد ایران پس از عبور از بحران، با ظرفیت تولیدی، زیرساختی و سرمایه انسانی قویتری نسبت به امروز وارد مرحله بعد شود.
منابع منتخب
صندوق بینالمللی پول، World Economic Outlook: Global Economy in the Shadow of War، آوریل ۲۰۲۶.
صندوق بینالمللی پول، World Economic Outlook Update: Global Economy in Crosscurrents of War and Technology، ژوئیه ۲۰۲۶.
بانک جهانی، Iran Economic Monitor / Islamic Republic of Iran Economic Update ، ۲۰۲۶.
بانک جهانی،
Lifting Economic Sanctions on Iran: Global Effects and Strategic Responses.
Reuters،
گزارشهای اقتصادی و انرژی درباره آثار جنگ ۲۰۲۶ بر صادرات نفت، تجارت و اقتصاد ایران
مرکز آمار ایران.
- نویسنده : حسین کوه زاد
- منبع خبر : ماهنامه اقتصادآسیا



Monday, 5 October , 2026